金融庁は2026年11月13日、改正金融商品取引法の施行に向けた政令・内閣府令などの案を公表し、意見募集を始めた。施行は2027年4月1日の予定。案では、東証プライム市場に上場し、平均時価総額が5,000億円以上の企業に、SSBJ基準に従ったサステナビリティ情報(特定非財務情報)の開示と、その情報の第三者による保証を義務づける。開示と保証の始まる時期は、平均時価総額の区分ごとに違う。
改正法は2026年7月15日に成立した。今回の案への意見は、2026年12月13日(日)17時必着で受け付けている。
対象は東証プライム上場で平均時価総額5,000億円以上
義務化の対象を、案では「特定提出者」と呼ぶ。平均時価総額は、有価証券報告書などの対象事業年度の前事業年度末と、その前4事業年度末の時価総額を使う。計5つの末日の平均値で判定する。
案では、サステナビリティ基準委員会(SSBJ)が2026年6月11日までに公表したSSBJ基準を、開示で従う基準として告示で指定する。対象企業は、この基準に従って有価証券報告書などにサステナビリティ情報を記載する。
開示と保証は、規模ごとに別の事業年度から
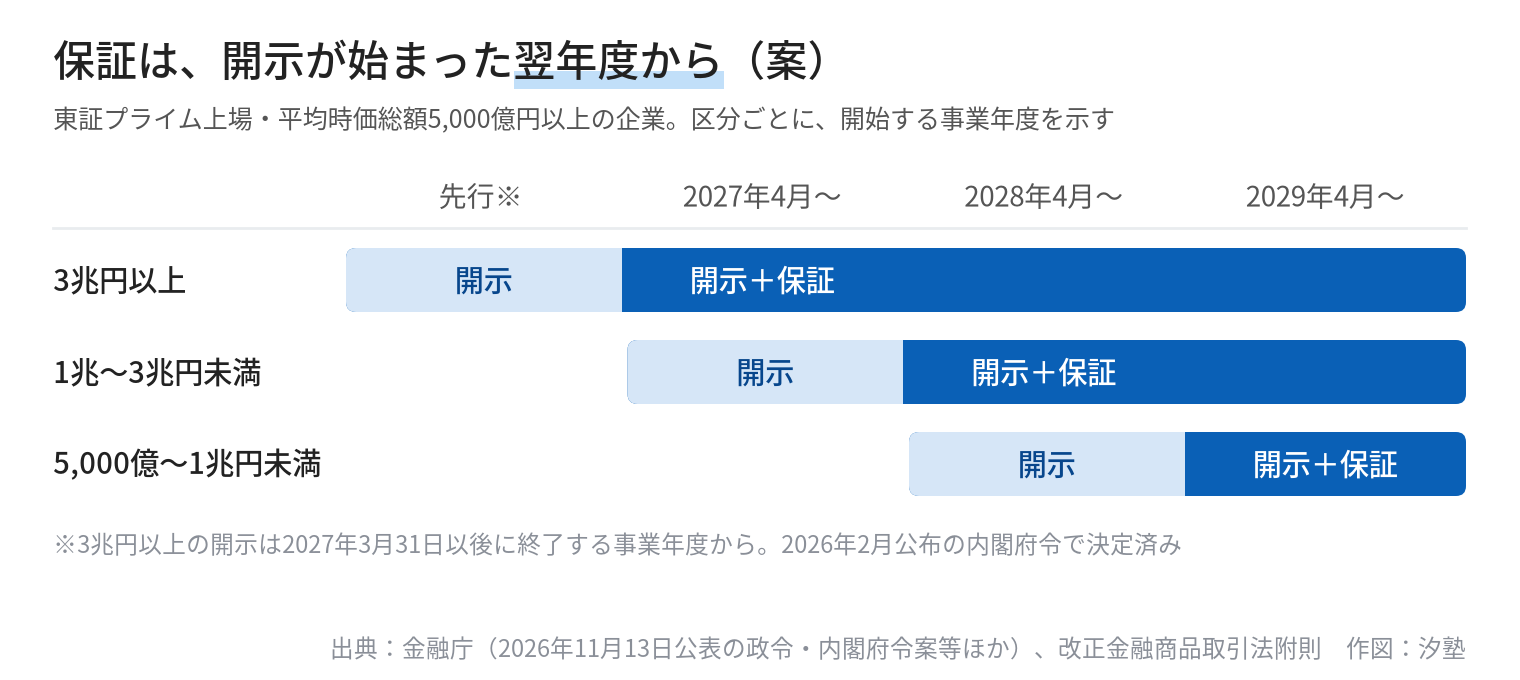
平均時価総額3兆円以上のプライム上場企業には、2026年2月に公布済みの内閣府令が、2027年3月31日以後に終了する事業年度からSSBJ基準に従った開示を先行して求めている。この区分の開示開始は、今回の案で新たに決めるものではない。
1兆円以上3兆円未満の開示は、2027年4月1日以後に開始する事業年度から。3月期決算の会社なら、2028年3月期からに当たる。保証は開示より後の事業年度から求める。案では、開示と保証のどちらも早期適用できる。
5,000億円以上1兆円未満の企業には、開示を2028年4月1日以後に開始する事業年度から求める案だ。保証にも経過措置を設け、1兆円以上3兆円未満は2028年4月1日以後、5,000億円以上1兆円未満は2029年4月1日以後に開始する事業年度から適用する。3兆円以上の保証は、この経過措置の対象に含まれず、改正法の附則に基づき2027年4月1日以後に開始する事業年度から適用する。
| 平均時価総額 | 開示の適用開始 | 保証の適用開始 |
|---|---|---|
| 3兆円以上 | 2027年3月31日以後に終了する事業年度(2026年2月の改正府令で先行) | 2027年4月1日以後に開始する事業年度 |
| 1兆円以上3兆円未満 | 2027年4月1日以後に開始する事業年度 | 2028年4月1日以後に開始する事業年度 |
| 5,000億円以上1兆円未満 | 2028年4月1日以後に開始する事業年度 | 2029年4月1日以後に開始する事業年度 |
表の区分はいずれも東証プライム市場の上場企業。開示・保証の基本的な適用時期は改正法の附則が定めており、今回示された規模別の経過措置などは案の段階で、意見募集後の手続を経て決まる。
最初の2年は「二段階開示」も選べる
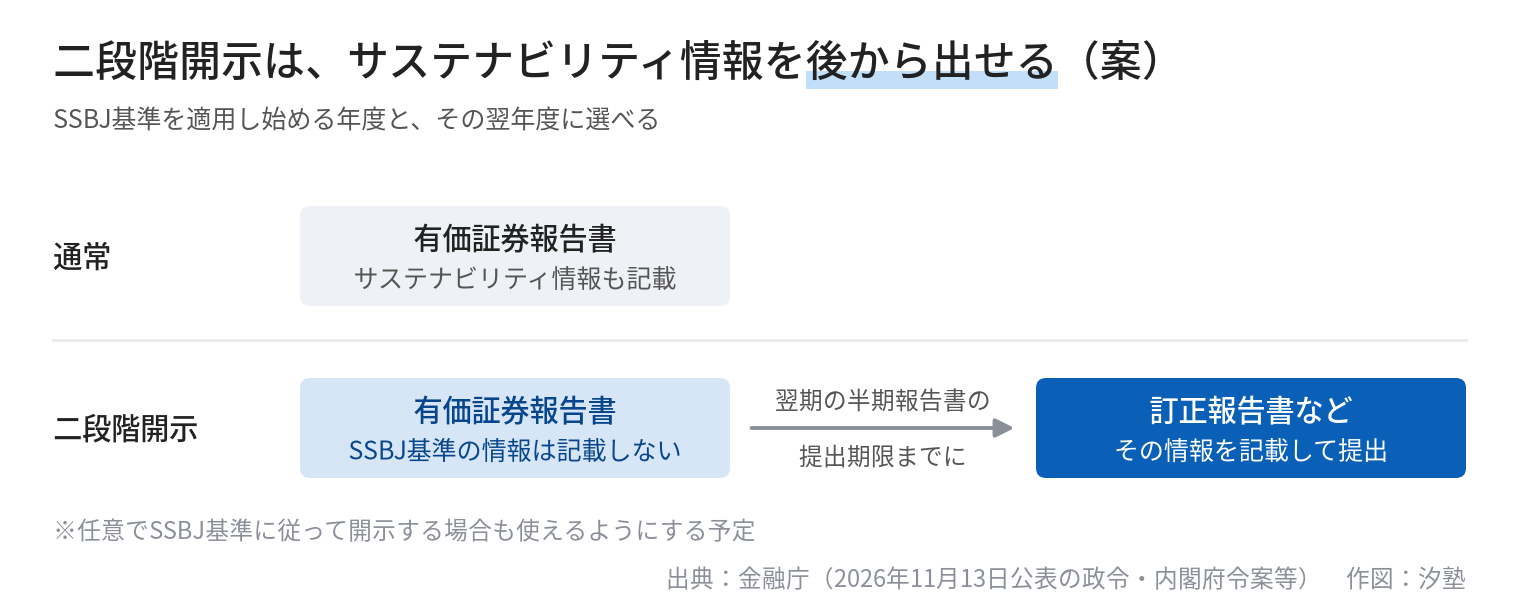
案では、SSBJ基準を適用し始める年度とその翌年度に「二段階開示」を認める。同基準に従って書くべき情報を記載せずに有価証券報告書などを提出し、それぞれ翌期の半期報告書の提出期限までに、その情報を記載した訂正報告書などを提出できるようにする。
任意でSSBJ基準に従って開示する場合も、二段階開示を利用できるようにする予定だ。また、ガイドライン案には、有価証券報告書の提出期限の延長を承認する手続の特例を加えた。
保証は登録業者が担う。基準は後日公表
特定提出者が受ける保証の法律上の名称は「特定非財務情報監査証明」。登録を受けた業者が担う。案では業者の最低資本金を2,000万円とし、業務を担う人にはSSBJ基準などの知識と3年以上の業務経験を求める。特定提出者以外の企業も、任意で保証を受けられる。
保証の手続で従う基準については、企業会計審議会が公表する基準を指定する告示案と、具体的な基準案を後日公表する予定だ。
保証を受けた場合、有価証券報告書などには保証した者の名称、保証を受けた箇所、報酬額を記載し、保証報告書を添付するよう求める。保証する者が交代した場合も、臨時報告書の提出理由に加える案だ。
同じ案には、スタートアップ企業への資金供給を促すための改正も含む。有価証券届出書の提出免除基準を1億円未満から5億円未満に引き上げることに伴う改正などを盛り込んだ。
出典:金融庁(サステナビリティ情報の開示・保証などの政令・内閣府令案、11月13日)/同・政令案(別紙1)/同・改正金融商品取引法の条文/同・2026年2月の改正内閣府令/e-Govパブリック・コメント。